
布林带中轨回归策略:从超卖反弹到均值修复—WorkBuddy 量化技能实践
布林带中轨回归策略是均值回归体系里比较经典的一种思路。它不追求抓住趋势的主升浪,而是假设价格在极端偏离后,会向统计中枢回归。比如某一资产价格不会无限上涨,亦不会无限下跌,总会在某个时间回归到价值中枢水平。
策略原理
布林带由中轨、上轨和下轨组成。中轨通常取 20 日移动平均线,上轨和下轨分别在中轨上下加减 2 倍 20 日标准差。震荡行情中,股价不会持续单边涨跌,始终围绕中轨反复波动。价格触及下轨,说明短期跌幅较大、波动偏离程度较高,后续向中轨回归的概率可能提升;反之,价格触及上轨,则后续向中轨跌落的概率会提升。
该策略的基本逻辑是:
价格触及布林带下轨 → 成交量未出现恐慌性放大 → 价格向 20 日均线中轨修复 → 触及上轨或动能减弱后退出。
这里我们加入了一个成交量过滤判断机制,如果成交量显著放大,往往说明抛压较强、资金分歧较大,价格可能不是正常波动,而是进入趋势性下跌或恐慌释放阶段,此时均值回归的胜率会下降。使用时,“成交量未异常放大”需要明确定义,例如当日成交量不超过 20 日平均成交量的 1.5 倍。
用 WorkBuddy 量化技能实现中文策略编写和回测
根据上述原理,我们调用 WorkBuddy 技能来编写一个量化策略并回测。
1. 在 WorkBuddy 技能广场搜索技能AIQT 量化助手,找到后安装该技能。
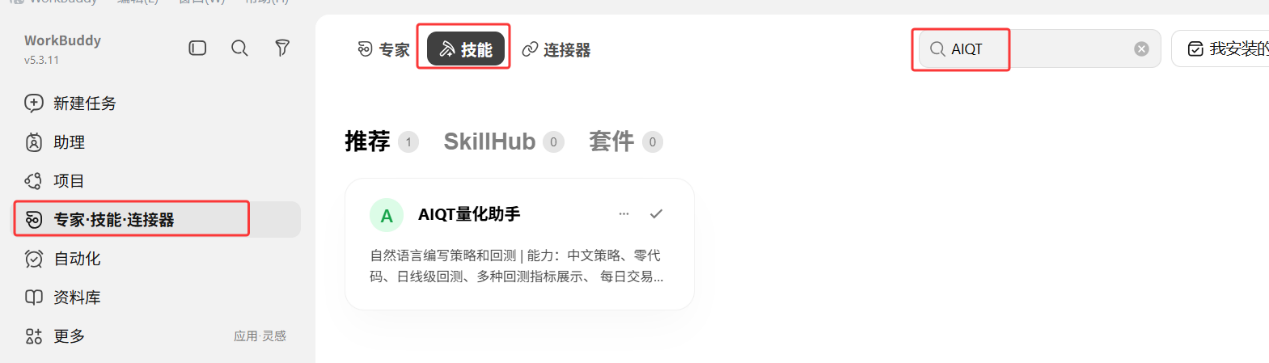
2. 新建一个任务,在对话里输入交易规则。
买入条件:价格触及 20 日布林带下轨,且当日成交量未超过 20 日平均成交量的 1.5 倍。
卖出条件:价格触及上轨。
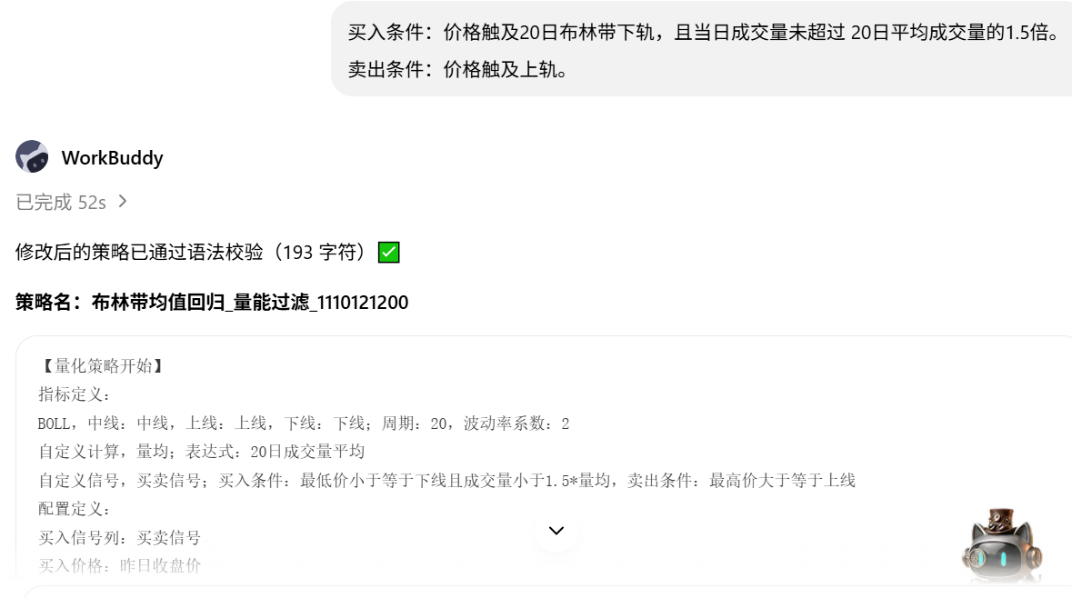
WorkBuddy 会自动触发技能,编写出中文量化策略。
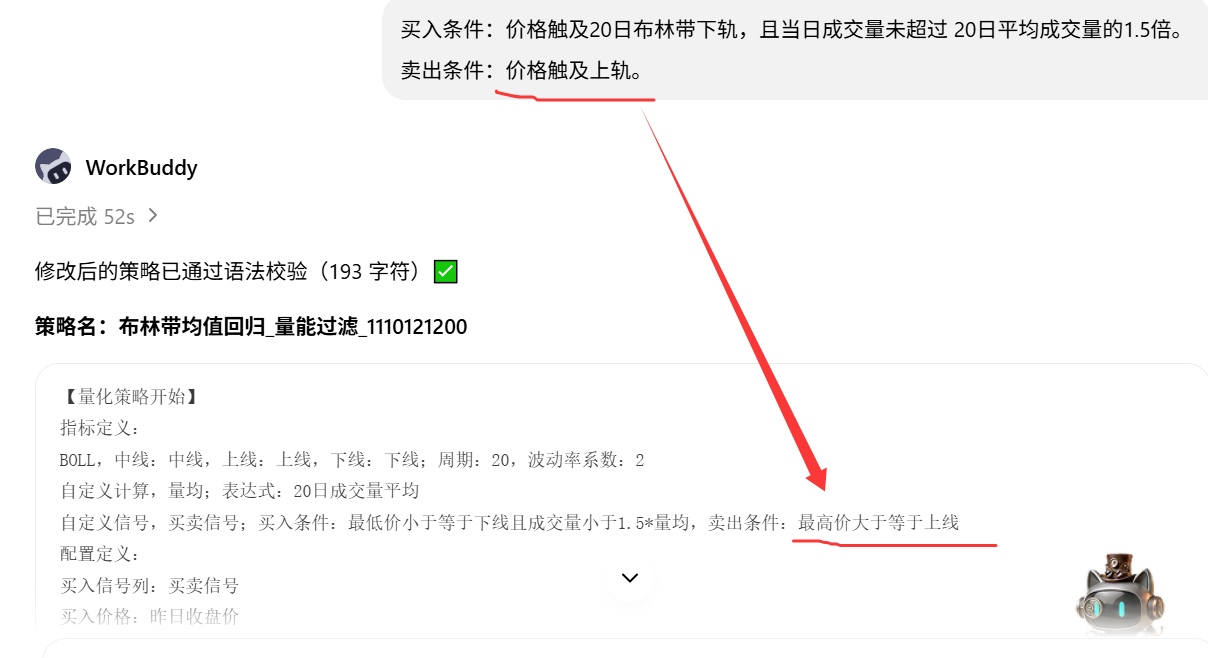
这是AIQT 量化技能的一大亮点,它可以输出固定格式中文版的策略,普通股民都能看懂,从策略到回测各种数据完全透明。
例如这里卖出条件,价格触及上轨的计算表达式为“最高价大于等于上轨”。 计算逻辑纯中文描述,一看就懂,彻底避免 AI 瞎编。
3. 根据提示输入回测参数。
例如输入参数如图:
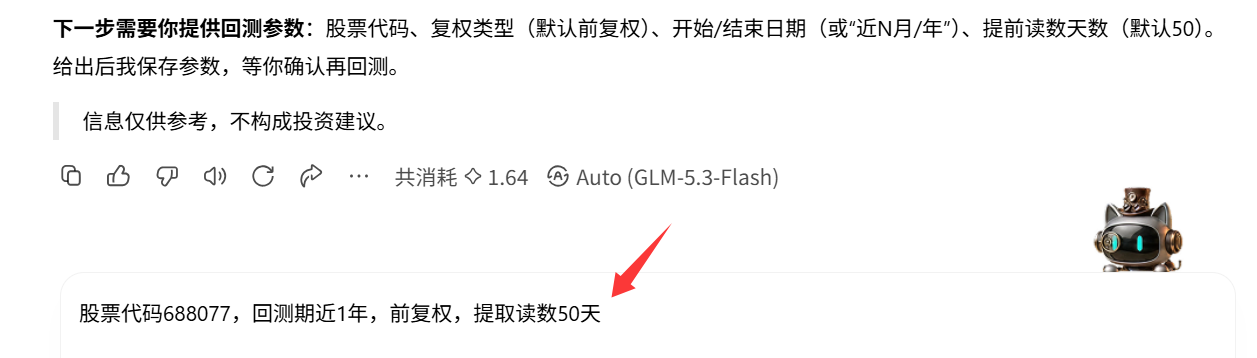
提前读数,是为了指标计算更加准确。比如策略里 BOLL 指标的周期为 20,要用到前 20 个交易日的数据,提前读 50 天保证回测期首日数据计算准确。
4. 回测结果
执行回测后,得到回测结果。
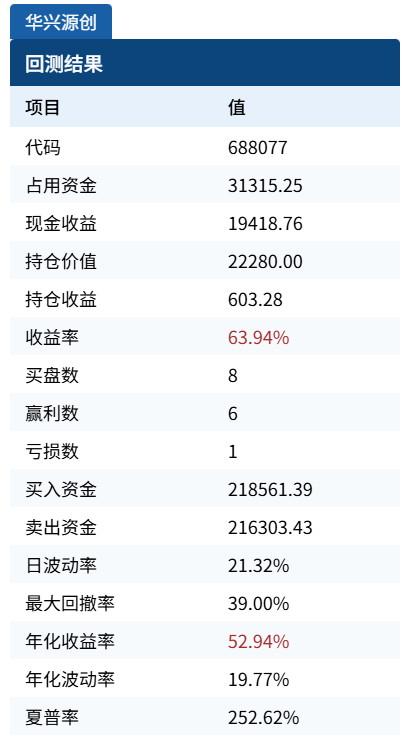
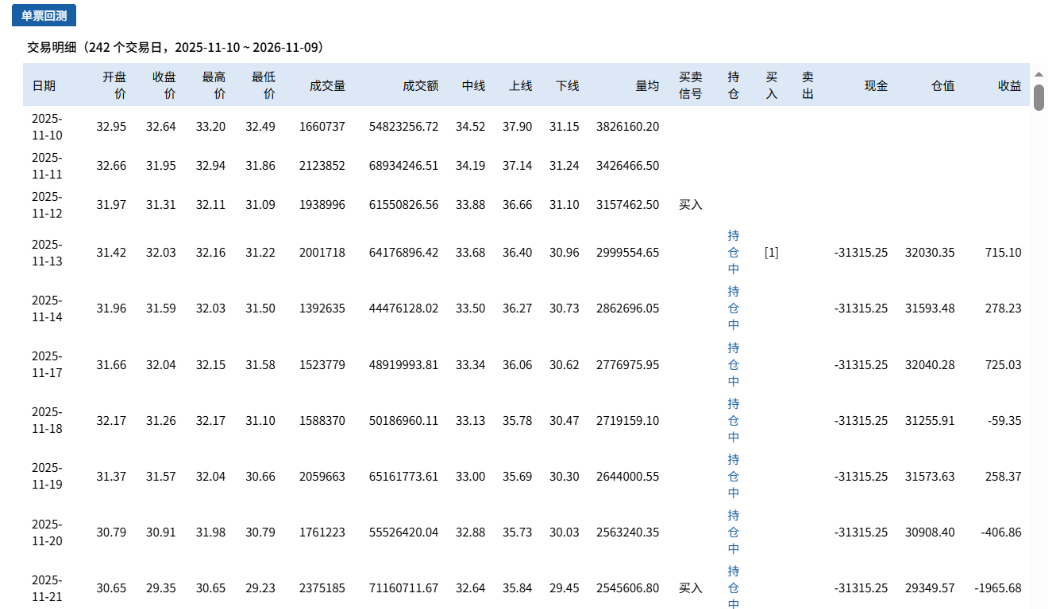
每一日的交易明细:
5. K 线图 + 买卖点位标注
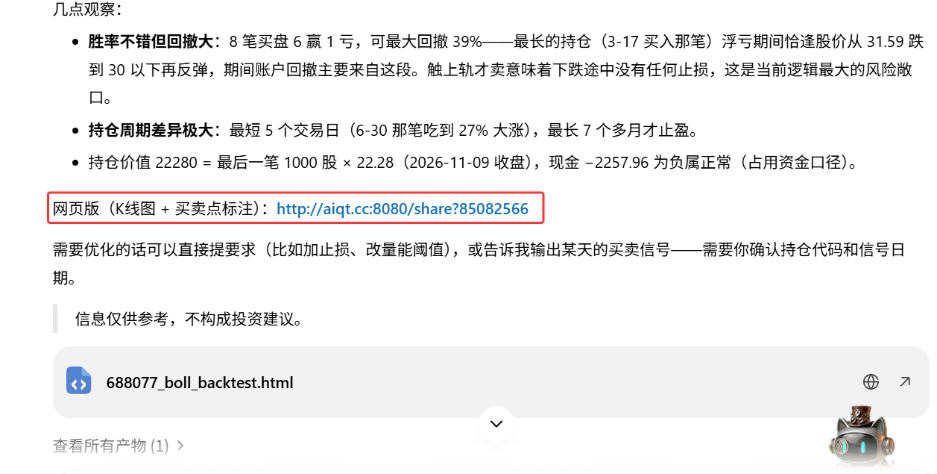
输出结果的同时,AI 还会给出一个网页链接,在这个网页里可以查看更详细的结果数据和图形分析。
打开网页,在画图功能里,可以用图形来进一步分析策略在不同行情中的具体表现。
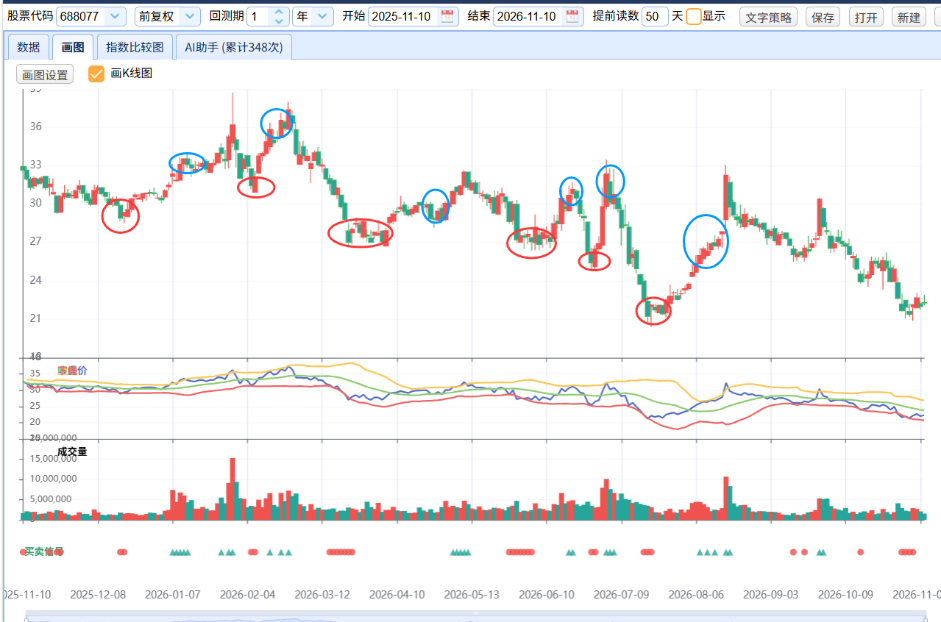
图中上面一条是 K 线,中间是布林带指标线和成交量柱形图。最下面一行则是策略发出买卖信号,红色的圆点表示买入,绿色的三角表示卖出。
图中可以看到在红色圆点处,股价触碰布林带下轨,并且成交量没有恐慌性放大,意味着价格向中轨回归的可能性增大,策略发出买入信号。反之,当价格触碰上轨时策略发出卖出信号,规避风险。
同样的方法,可以分析策略在不同行情下的表现,从而找出策略的优势行情和劣势行情,实战时就可以扬长避短。读者可自行尝试,这里不再赘述……
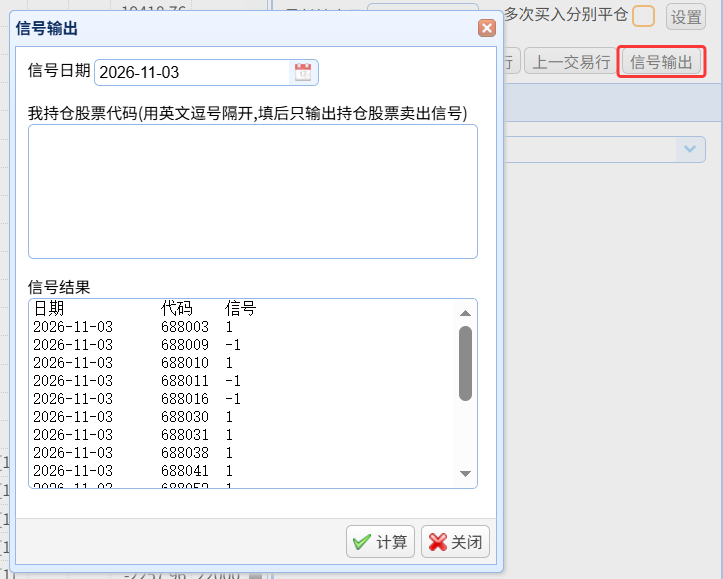
输出每日交易信号
回测完成后,可以输出每日的交易信号,1 表示买入,-1 表示卖出。按信号手动下单即可,无需开通量化账户。
总结
布林带中轨回归策略的本质,是利用价格的统计偏离和均值修复特征,在震荡和温和回调环境中获取收益。它的优势在于规则清晰、信号直观、容易量化;劣势在于遇到强趋势下跌时,容易反复被打脸。
因此,这个策略的关键不是“价格是否便宜”,而是“价格是否仍处于可回归的震荡结构中”。成交量过滤、趋势状态判断、明确止盈止损,以及避免在放量大跌中逆势抄底,都是提高其稳定性的必要条件。它更适合作为量化策略库中的一个模块,与其他趋势、动量和风控规则配合使用,而不是单独依赖它完成所有交易决策。