
RSI 极端超卖策略—WorkBuddy 量化技能实践
策略原理
在量化投资的世界里,有一个永恒的真理:市场总是在贪婪与恐惧之间摇摆,而利润往往隐藏在情绪的极端处。 RSI 极端超卖策略,正是一种专门捕捉“极度恐惧”时刻的经典工具。
RSI(Relative Strength Index,相对强弱指数),衡量的是“买方力量”与“卖方力量”的对比。当 RSI 趋近于 0,意味着过去一段时间内几乎全是下跌,卖盘已经力竭;当 RSI 趋近于 100,则意味着买盘已经过度消耗。
为什么 RSI 跌到极低位置会反弹?这背后有三层逻辑:
第一层行为金融学:投资者存在“损失厌恶”心理,连续下跌会触发恐慌性抛售,但这种抛售是不可持续的,当最后一批恐慌者离场,市场自然见底。
第二层供需关系:连续下跌导致空头头寸累积,一旦价格企稳,空头回补会形成逼空行情。
第三层均值回归:价格序列具有平稳性,偏离均值过远必然产生回归引力。
RSI 极端超卖的定义一般为:RSI(14) < 20,且连续 3 天低于 30。
为什么要加“连续 3 天”的过滤条件?因为单次跌破 30 可能只是噪音,而连续 3 天维持在超卖区,说明市场已经进入了一种非理性的、持续的恐慌状态,这种状态的修复往往可能带来强劲反弹。
用 WorkBuddy 技能实现中文策略编写和回测
根据上述原理,我们调用 WorkBuddy 技能来编写一个量化策略并回测。
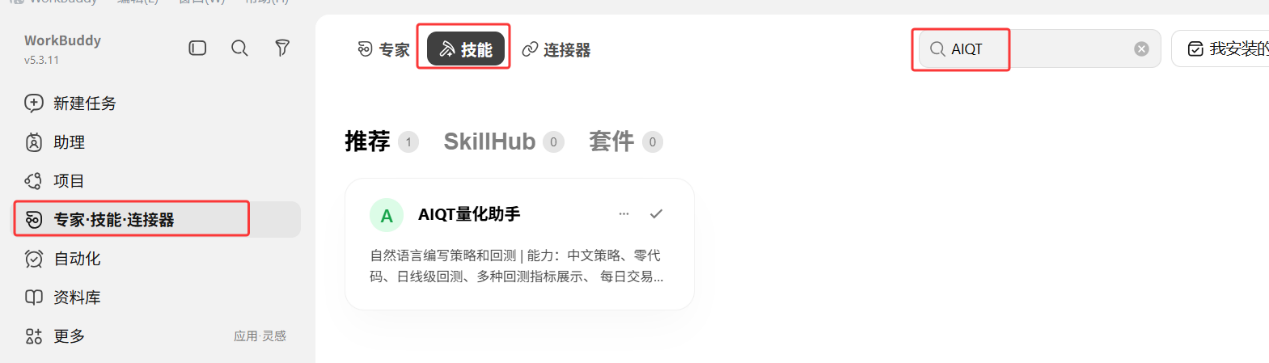
1. 在 WorkBuddy 技能广场搜索技能 AIQT 量化助手,找到后安装该技能。
2. 在对话里输入如下交易规则。
买入条件:RSI(14) < 20 且 连续 3 天低于 30。
卖出条件:RSI > 70。
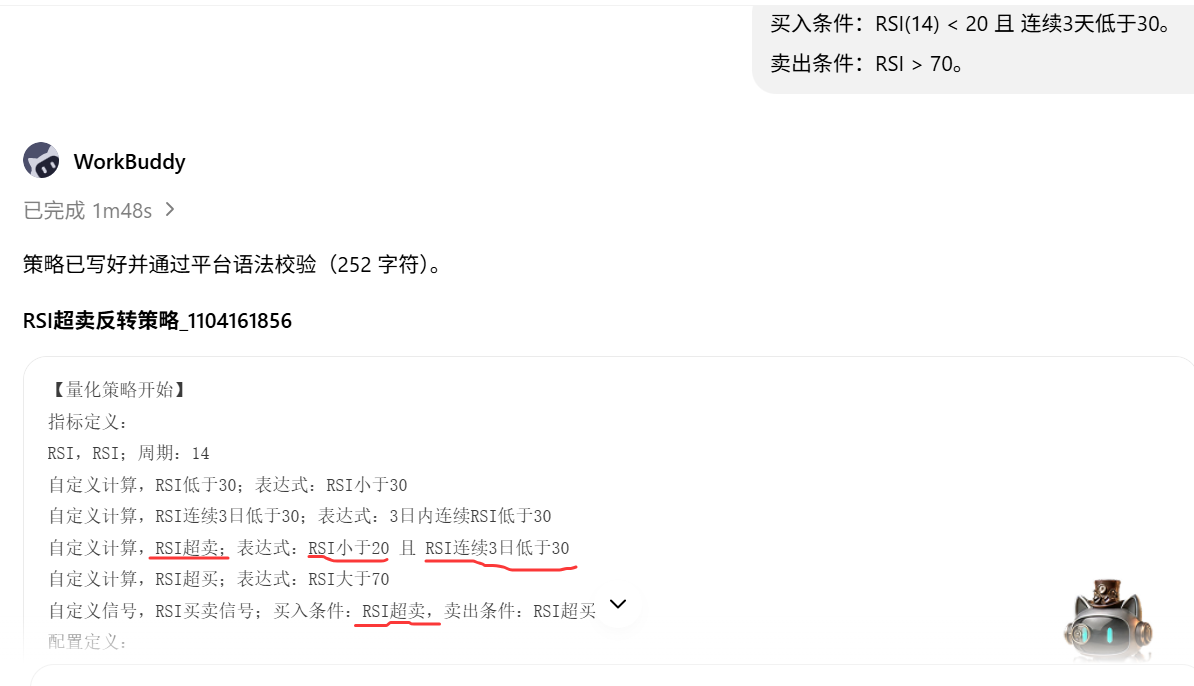
WorkBuddy 会自动触发技能,编写出中文量化策略。
这是AIQT 量化技能的一大亮点,它可以输出固定格式中文版的策略,普通股民都能看懂,从策略到回测各种数据完全透明。
例如这里 RSI 超卖的计算表达式为“RSI 小于 20 且 RSI 连续 3 日低于 30”,然后再将 RSI 超卖列为买入条件。
所有计算逻辑纯中文描述,一看就懂,彻底避免 AI 瞎编。
3. 根据提示输入回测参数。
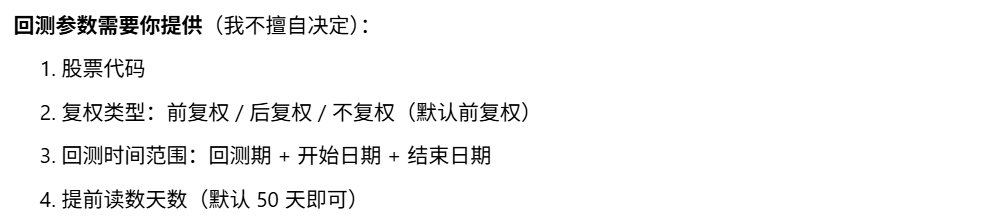
例如输入参数如图。
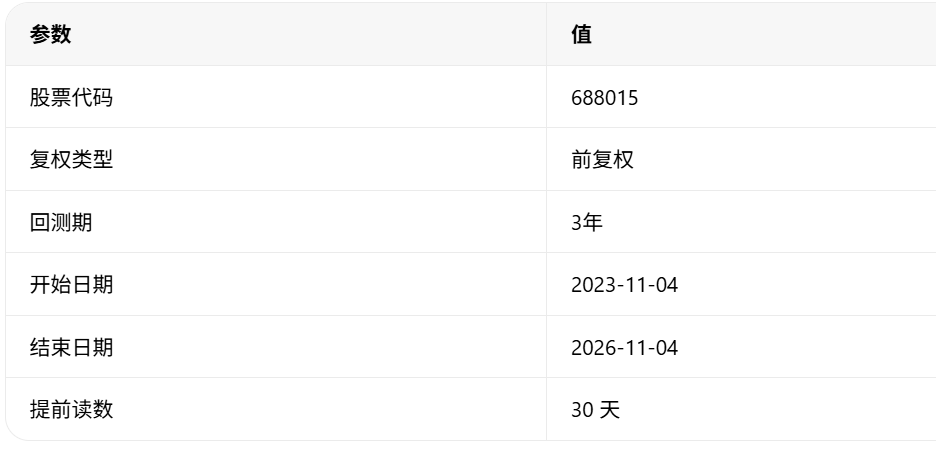
确认参数无误后,执行回测。
提前读数,是为了指标计算更加准确。比如策略里 RSI 指标的周期为 14,要用到前 14 个交易日的数据,提前读 30 天保证回测期首日数据计算准确。
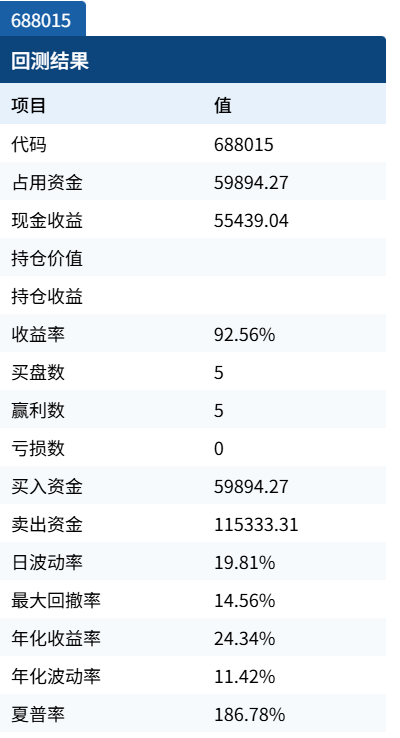
4. 回测结果
执行回测后,得到回测结果。
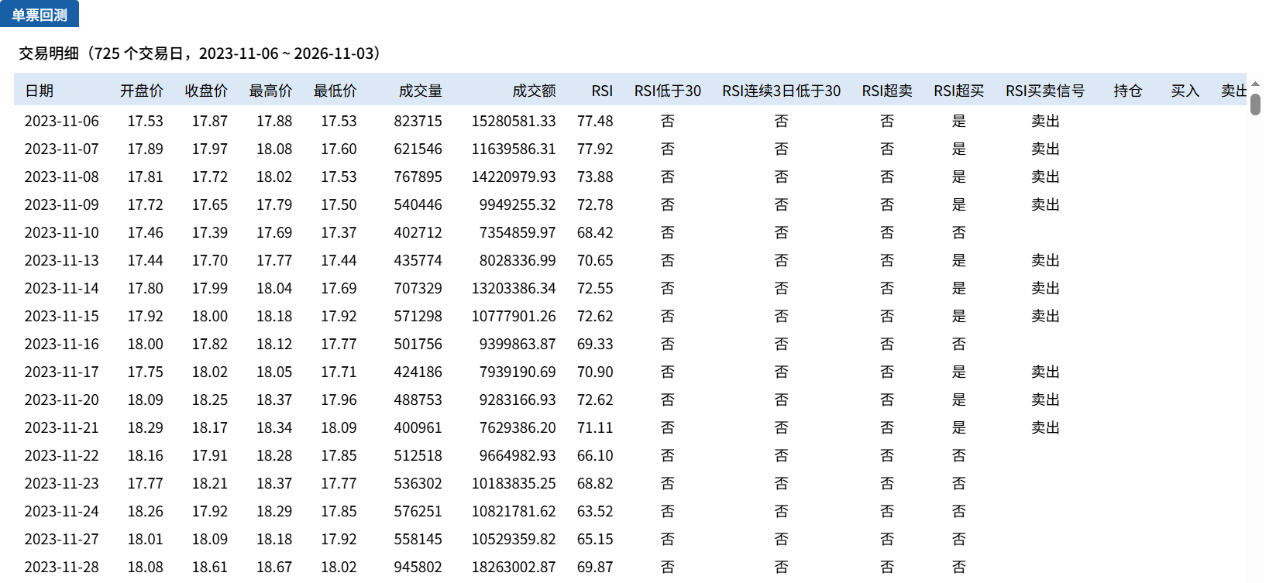
每一日的交易明细:
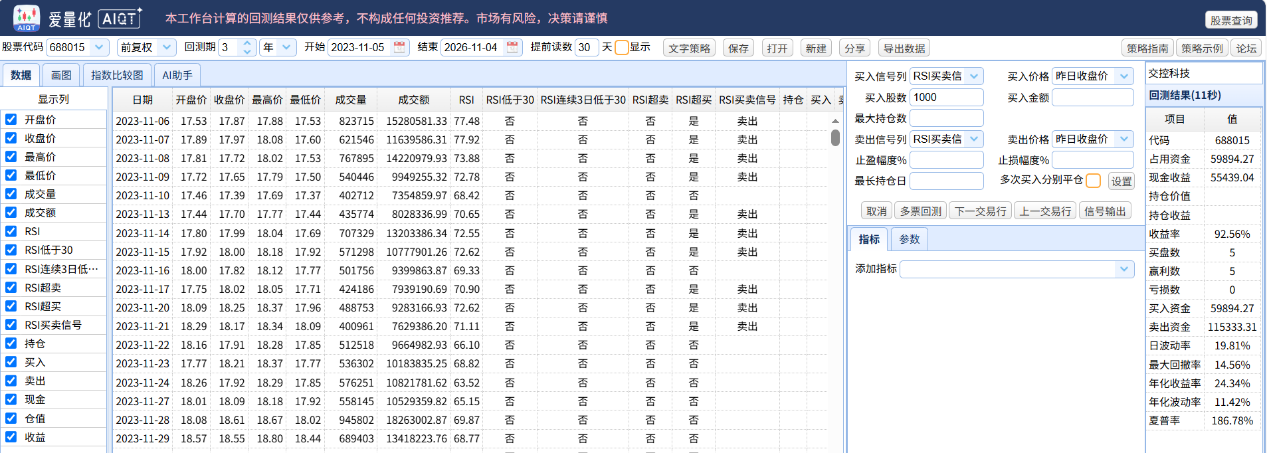
5. 网页里查看结果和数据
输出结果的同时,AI 还会给出一个网页链接,在这个网页里可以查看更详细的数据和结果。
网页里还可以用图形来进一步分析策略在不同行情中的具体表现。
例如:
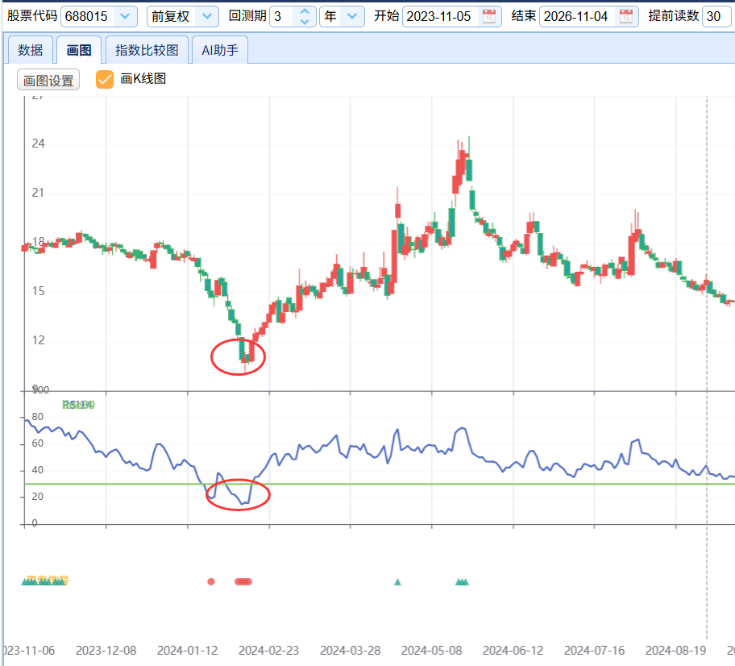
图中上面一条是 K 线,中间是 RSI 指标线。最下面一行则是策略发出买卖信号,红色的圆点表示买入,绿色的三角表示卖出。
图中可以看到在红色圆点处,RSI 连续几日跌至 30 以下,暗示卖盘已经力竭,市场见底,策略多次发出买入信号。
同样的方法,可以分析策略在不同行情下的表现,从而找出策略的优势行情和劣势行情,实战时就可以扬长避短。读者可自行尝试,这里不再赘述……
输出每日交易信号
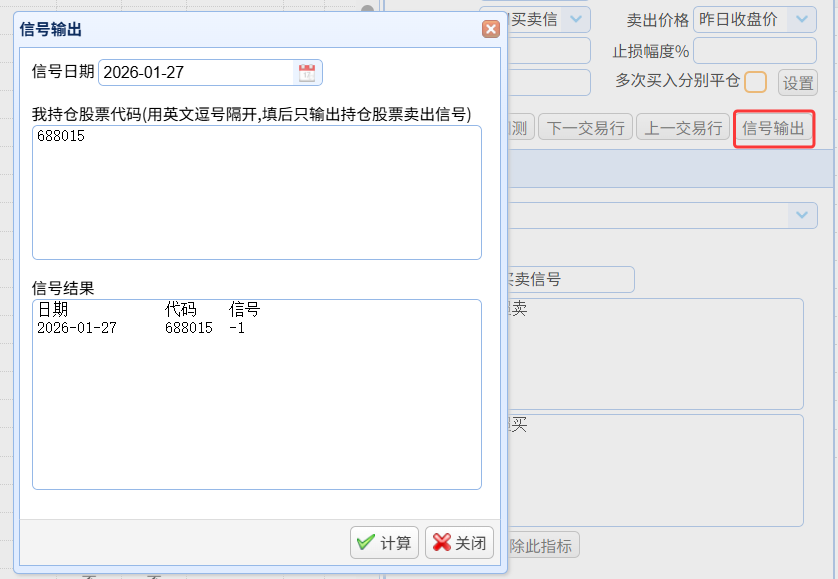
回测完成后,可以输出每日的交易信号,1 表示买入,-1 表示卖出。按信号手动下单即可。
总结
RSI 极端超卖策略,本质上是一场与人性弱点的逆向博弈。它不预测底部,不抄底,而是在市场因情绪失控而 "犯错" 时,用一套冰冷、量化的规则去捕捉价格回归的确定性。它的核心魅力不在于复杂的数学公式,而在于一种极其稀缺的交易品格——在别人因恐惧而丧失理智、不计成本抛售的至暗时刻,你能够克制住跟随本能的冲动,冷静地翻开数据,按下买入键。
但逆向不等于逆势,低 RSI 不等于低估。实战中还应搭配趋势过滤器,成交量过滤器,严格的止损纪律等配套措施。量化交易的终极奥义,从来不是找到百战百胜的圣杯,而是在少数高确定性时刻下注,然后耐心等待下一次机会的降临。